
新闻中心

2026循环经济行业发展市场规模与趋势分析
 2026-09-05 16:31:16
 浏览次数: 次
 返回列表
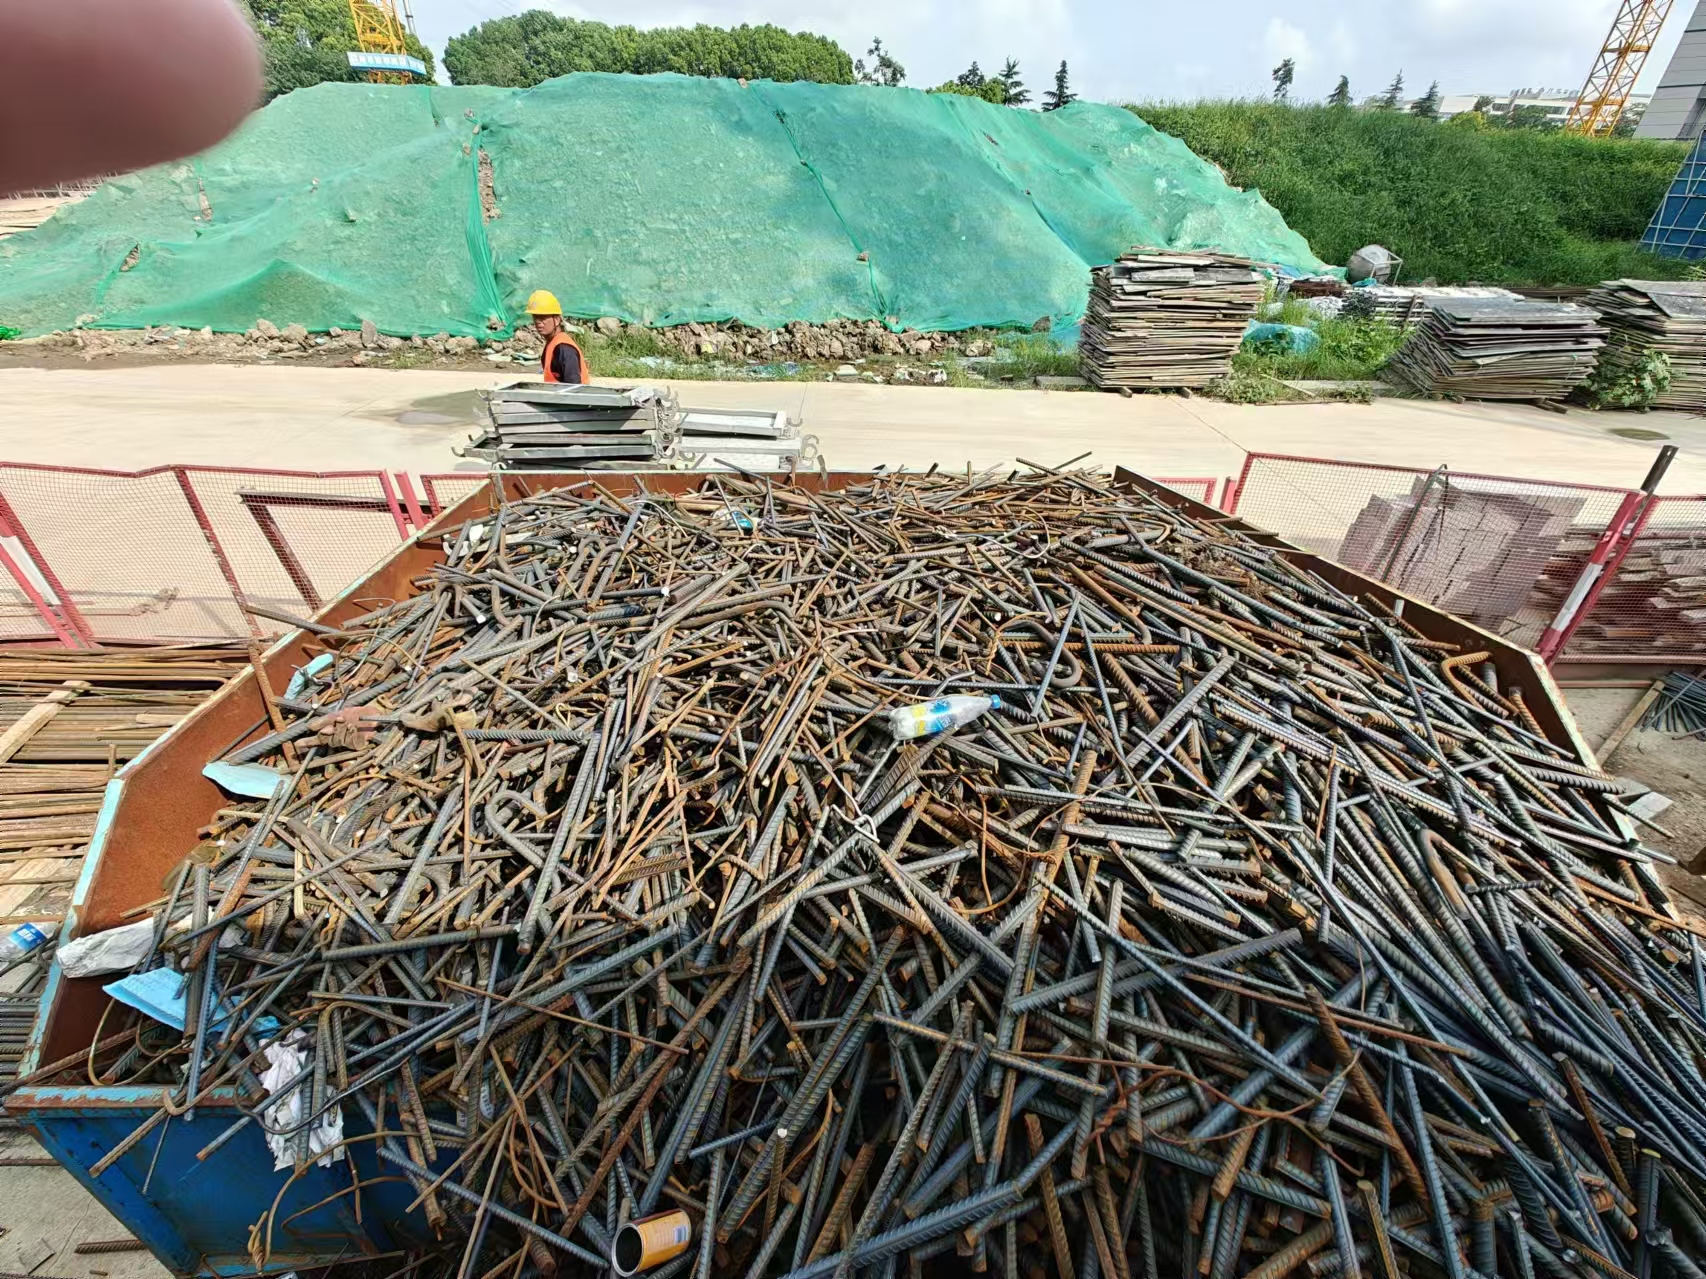
循环经济产业打通资源产生、回收收运、分选加工、再生产品应用的完整链路,上游对接各类生产制造与居民消费产生的副产物、废旧物资,中游开展拆解、提纯、改性加工,下游把再生物料重新送回工业生产、建筑施工、民生消费场景,是联动环境保护与实体经济的复合型产业门类,各类物资的产出规模与处理技术水平,直接决定产业链整体运转成效。
循环经济战略价值不仅在于破解资源环境约束,更在于通过系统内部的物质流转与能量循环,最大限度提升资源利用效率,实现“低开采、高利用、低排放”的可持续目标。
中国引入循环经济理念已逾二十年,产业从早期的拾荒式回收、粗放式拆解,逐步演进为覆盖全品类、全链条的现代化产业体系。
中研普华研究院撰写的《2026-2030年循环经济“十五五”产业链全景调研及投资环境深度剖析报告》显示:循环经济已突破传统环保产业的边界,成为重构产业生态、培育新质生产力、保障国家资源安全的关键领域。这一判断精准地概括了行业所处的历史方位——在“双碳”目标纵深推进、资源安全上升为国家战略的时代背景下,循环经济正从环保治理的配套环节,跃升为驱动经济增长与绿色转型的核心引擎。
中国循环经济的发展已形成“国家战略引领、地方试点突破、行业标准规范”的三级政策框架。2026年6月30日,经国务院同意,国家发展改革委正式印发《循环经济发展“十五五”规划》,并于7月3日对外公布。这是我国连续第四份国家级循环经济五年规划,标志着循环经济从理念倡导、试点探索全面迈入制度定型、产业升级、全域推进的攻坚阶段。
“十四五”时期,我国循环经济完成了规模化积累的关键跨越。2025年,资源循环利用产业产值达到5万亿元,年均增速保持在10%左右;主要资源产出率比2012年提高约77%;11个主要品种再生资源回收总量约4.1亿吨,“城市矿产”已成为重要的资源来源。2026年是“十五五”开局之年,5万亿基座的稳固为行业向8万亿目标的冲刺提供了坚实底盘。
从市场格局来看,循环经济产业正经历着从“分散粗放”向“集中规范”的结构性转变。中研普华产业研究院分析认为,在环保合规趋严、规模效应凸显的背景下,中小微不规范主体逐步出清,龙头企业通过跨区域整合、全链条布局扩大市场份额,产业集中度将显著提升。回收、拆解、深加工、应用各环节的壁垒逐步打通,上下游企业从零散交易转向长期战略合作,绿色供应链模式逐步普及。
循环经济产业园正成为产业发展的核心载体,通过多品类协同处置、基础设施共享、上下游联动降低运营成本,推动产业从分散布局向集聚化、规范化发展。同时,行业的盈利模式正在从“政策补贴依赖”向“政策+市场双轮驱动”切换。随着原生资源价格上涨、碳成本逐步显性化、下游品牌企业绿色供应链需求提升,再生材料的性价比优势正逐步凸显,企业主动开展循环利用的内生动力显著增强。
根据中研普华研究院撰写的《2026-2030年循环经济“十五五”产业链全景调研及投资环境深度剖析报告》显示:
循环经济产业链贯通上中下游三大环节。上游聚焦再生资源回收、拆解与分拣,涵盖废旧金属、废纸、废塑料、退役动力电池、报废光伏组件及算力设施等多元品类的收集网络;中游承担分拣加工与资源化转化功能,通过冶炼、提纯、再制造等技术手段将废弃物转化为可用工业原料;下游则面向再生材料的规模化应用,服务于工业制造、建筑正规买球的网站建材、新能源、轻工生产等广泛领域。
从核心价值链来看,循环经济由回收网络、拆解分选、再生加工、再制造与高值应用四个环节构成。其中,回收网络是运营复杂度最高、但进入壁垒最为坚实的环节,其核心竞争力体现在网点覆盖密度、逆向物流效率、生产者责任延伸(EPR)制度的绑定深度以及白名单资质的持有情况。随着“十五五”期间对非合规回收业态的加速出清,持牌渠道商正在经历一轮结构性整合。
产业链最具革命性的变化,体现在价值创造逻辑的根本转变。过去,循环利用产业以低端分选、初级资源化为主,产品附加值低、盈利薄弱。而当前,产业正从“卖废品、卖原料”转向“卖高端材料、卖功能产品”——食品级再生塑料、航空级再生金属、动力电池正极直接再生、高端再制造等高附加值环节占比快速提升。与此同时,循环经济服务业正成为新的增长极,第三方EPR服务、绿色供应链管理、数字化溯源等专业服务快速发展,产业从单一的“制造属性”向“制造+服务”融合转型。
循环经济的增长空间正被系统性打开。中研普华产业研究院的数据显示,中国循环经济产业规模持续扩张,年均增速显著高于GDP增速,成为经济增长的新引擎。全球视角下,循环经济市场同样呈现稳健增长态势,国际研究机构预计到2035年全球市场规模将实现跨越式发展。
第一重增量,来自大宗固废与传统“城市矿产”的价值深挖。 废钢铁、废有色金属、废纸、废塑料等传统品类的回收体系日趋成熟,2025年我国11个主要品种再生资源回收总量已达约4.1亿吨。未来重点在于提升深加工水平和再生材料品质,推动从“低值回收”向“高值利用”跃迁。该赛道规模优势突出,是产业增长的稳定基本盘。
第二重增量,来自“新三样”固废回收利用体系的加速构建。 动力电池、光伏、风电设备组成的“新三样”固废是面向未来的重要增量空间。2026年动力电池退役量已达43GWh,预计2030年将超过171GWh;光伏组件回收将于2030年前后迎来退役拐点,届时退役量超过150万吨,涉及银、硅、玻璃等多种材料的回收利用。
第三重增量,蕴藏在制度供给升级与产业形态迭代之中。 《规划》首次提出培育壮大循环经济服务业,支持建立专业化服务平台;首次将算力设施、通信基站、储能电站等“新基建”废弃物纳入循环利用体系;首次将“以竹代塑”写入循环经济专项规划。电子与IDC废弃物成为全新赛道,服务器与图形处理器的再制造成为新兴方向,目前该赛道参与企业较少,竞争格局尚未定型。
展望“十五五”及更长周期,循环经济产业将迎来四大结构性变革,重塑行业发展逻辑与竞争范式。
产业结构从“低端资源化主导”向“高值制造+专业服务”升级。 产业正从“卖废品、卖原料”转向“卖高端材料、卖功能产品”,同时在服务端培育壮大循环经济服务业,推动“制造+服务”融合转型。清华大学环境学院教授刘建国指出,未来五年循环经济产业将从“规模扩张的粗放发展期”进入“质量提升的结构升级期”。
治理模式从“分段管理末端监管”向“全生命周期闭环管控”升级。 监管边界将向全流程延伸,从以往聚焦末端处置环节的环保执法,延伸至产品设计、生产、流通全链条。动力电池“数字身份证”、光伏设备全生命周期“数字地图”等数字化工具的普及,将使追踪溯源成为可能。数字化、智能化将成为贯穿全品类的产业升级重要牵引。
竞争逻辑从“政策合规”转向“绿色溢价”。 随着碳交易市场的完善和绿色供应链要求的提高,使用再生材料成为下游制造企业降低碳足迹、获取绿色认证、突破国际贸易绿色壁垒的重要手段。再生铝的能耗仅为原铝的百分之几,再生铜的能耗也远低于矿山采选冶炼——这种“绿色溢价”正在重塑再生材料的价值体系。
资本市场从“债性驱动”向“权益+REITs”纵深延伸。 循环经济核心环节均为重资产、长周期项目,与公募REITs的资产属性高度匹配。随着资产运营模式向“规模化、园区化”转型,成熟运营的回收分拣中心、循环经济产业园有望通过REITs实现资产盘活,打通“投融管退”的资本闭环。金融工具的创新将进一步拓宽行业融资渠道,降低资金成本,为产业扩张提供持续动力。
循环经济行业正站在从5万亿元迈向8万亿元的历史门槛上。从大宗固废的传统基本盘,到“新三样”退役设备的新增长极;从电子算力废弃物的前瞻布局,到再生材料高值化的技术突破——行业的发展逻辑正在从“量的积累”走向“质的飞越”。
正如中研普华产业研究院所揭示的,循环经济已从“政策驱动”向“市场与政策双轮驱动”加速转型,其市场规模扩张与趋势演变,不仅关乎经济高质量发展,更决定着中国在全球绿色竞争中的战略地位。
想了解更多循环经济行业干货?点击查看中研普华最新研究报告《2026-2030年循环经济“十五五”产业链全景调研及投资环境深度剖析报告》,获取专业深度解析。
3000+细分行业研究报告500+专家研究员决策智囊库1000000+行业数据洞察市场365+全球热点每日决策内参